太陽光発電で売電を始めると、「この売電収入に確定申告は要るの?」と気になる方は多いと思います。電力会社から毎月お金が入るので、税金がかかるのかどうか、知っておきたいところです。
国税庁の資料をもとに、まず結論をまとめます。
- 会社員が家の太陽光で余った電気を売っている場合、売電収入は「雑所得」になります(国税庁)
- 会社員(給与を1か所から受け、年末調整を受けている方)や、年金を受け取っている方は、売電などの所得が年20万円以下なら、所得税の確定申告をしなくてよい場合があります
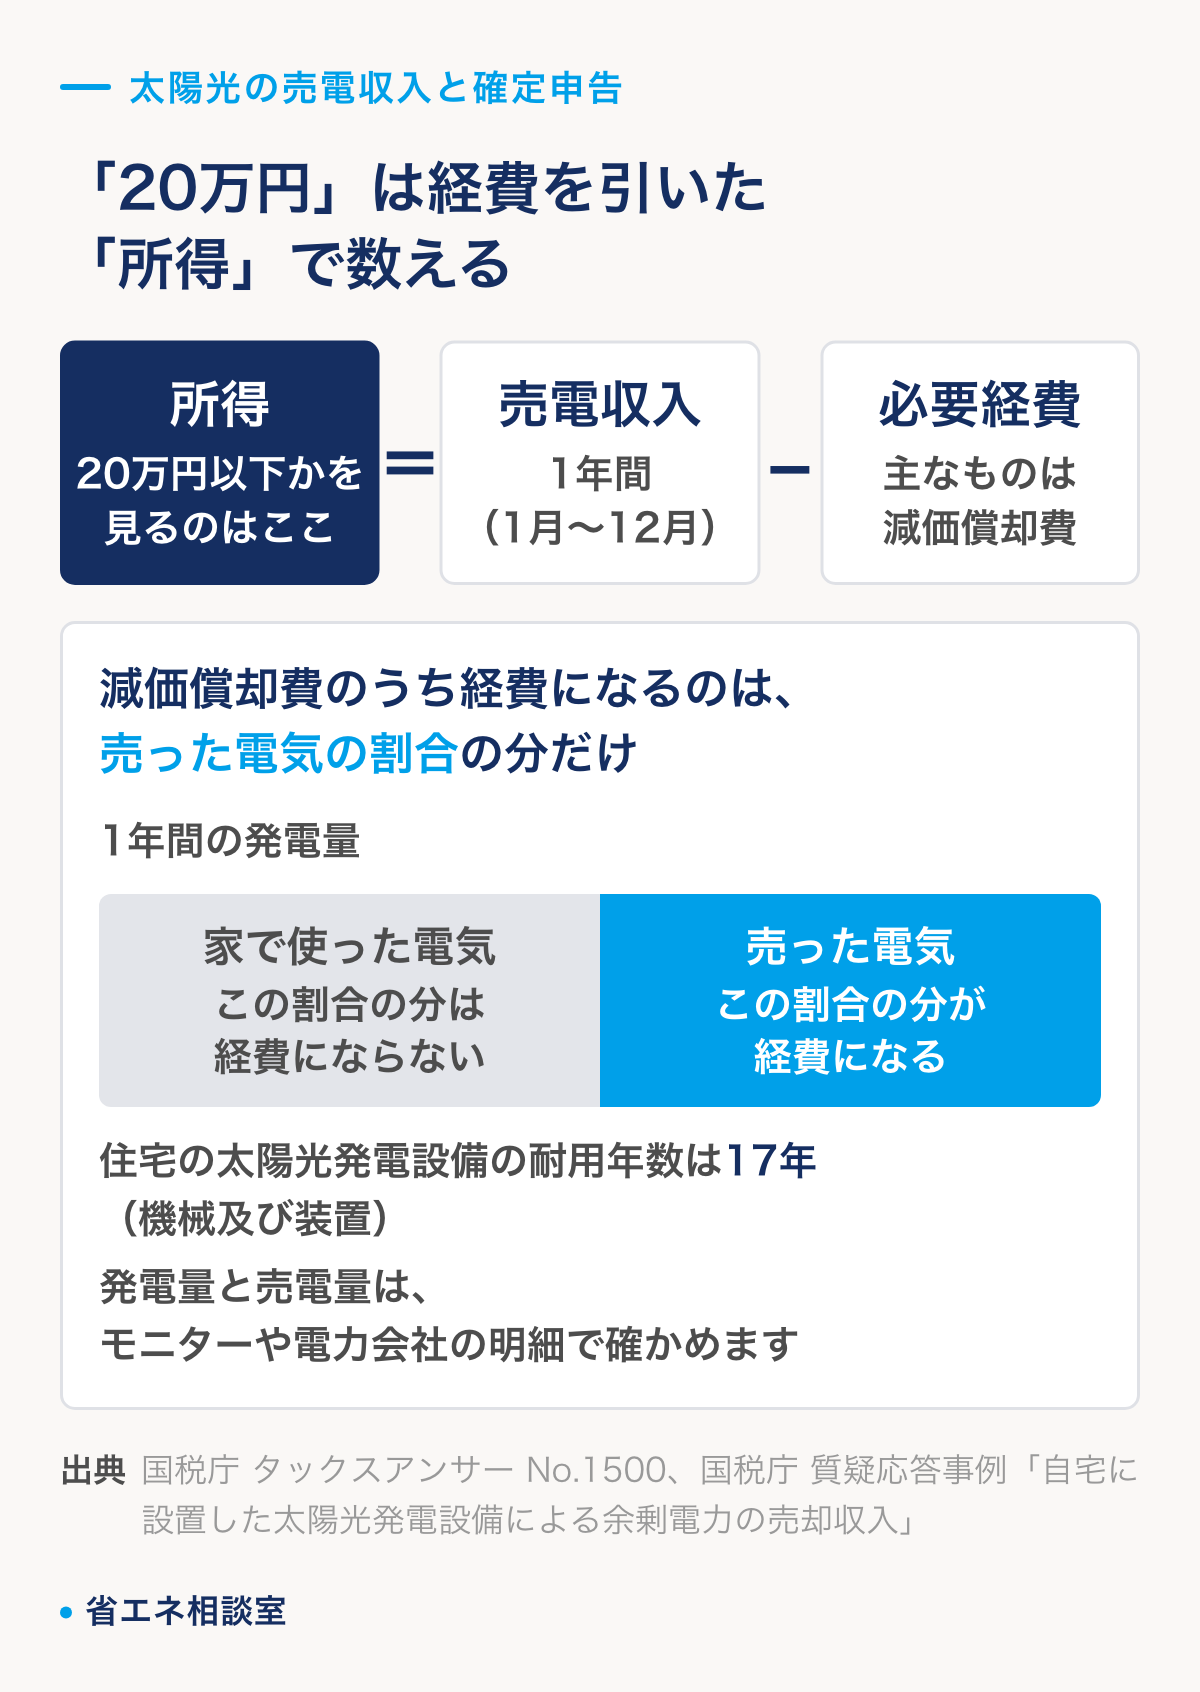
- 20万円は「売電収入」ではなく、収入から必要経費(減価償却費など)を引いた「所得」で数えます
- 所得税の確定申告が要らない場合でも、住民税(市民税・県民税)の申告は必要なことがあります
この記事では、住宅に付けた太陽光(10kW未満)の売電を例に、国税庁と福岡市の資料の範囲で、確定申告が要るかの目安と、申告するときの考え方をまとめます。税額の計算や、ご自身が申告の対象になるかの判断は、お近くの税務署や税理士にご確認ください。
目次
売電収入は「雑所得」:国税庁の扱い
国税庁の質疑応答事例「自宅に設置した太陽光発電設備による余剰電力の売却収入」では、次のように整理されています。
| 売電をしている方 | 所得の区分 |
|---|---|
| 給与所得者(会社員など)が、太陽光発電設備を家庭用として使い、余った電気を売っている | 雑所得 |
| 売電を事業として行っている、またはほかに事業所得があり、その付随業務として売電している | 事業所得に当たると考えられる |
| 給与所得者が全量売電をしている(事業として行っている場合を除く) | 雑所得に当たると考えられる |
※国税庁 質疑応答事例(令和7年8月1日現在の法令・通達等に基づく)。国税庁は「照会に係る事実関係を前提とした一般的な回答」としています
国税庁の確定申告書等作成コーナーでも、家庭用の太陽光の余剰電力の売電収入は、雑所得として「雑(業務・その他)」から入力するよう案内されています。
住宅の屋根に付けた太陽光で、家で使って余った電気を売っている会社員の方は、多くの場合「雑所得」と考えてよいでしょう。お店や事業をされている方は、事業所得になる場合があるため、税務署や税理士に確認してください。
確定申告が要るかの目安:会社員・年金を受け取っている方・それ以外の方
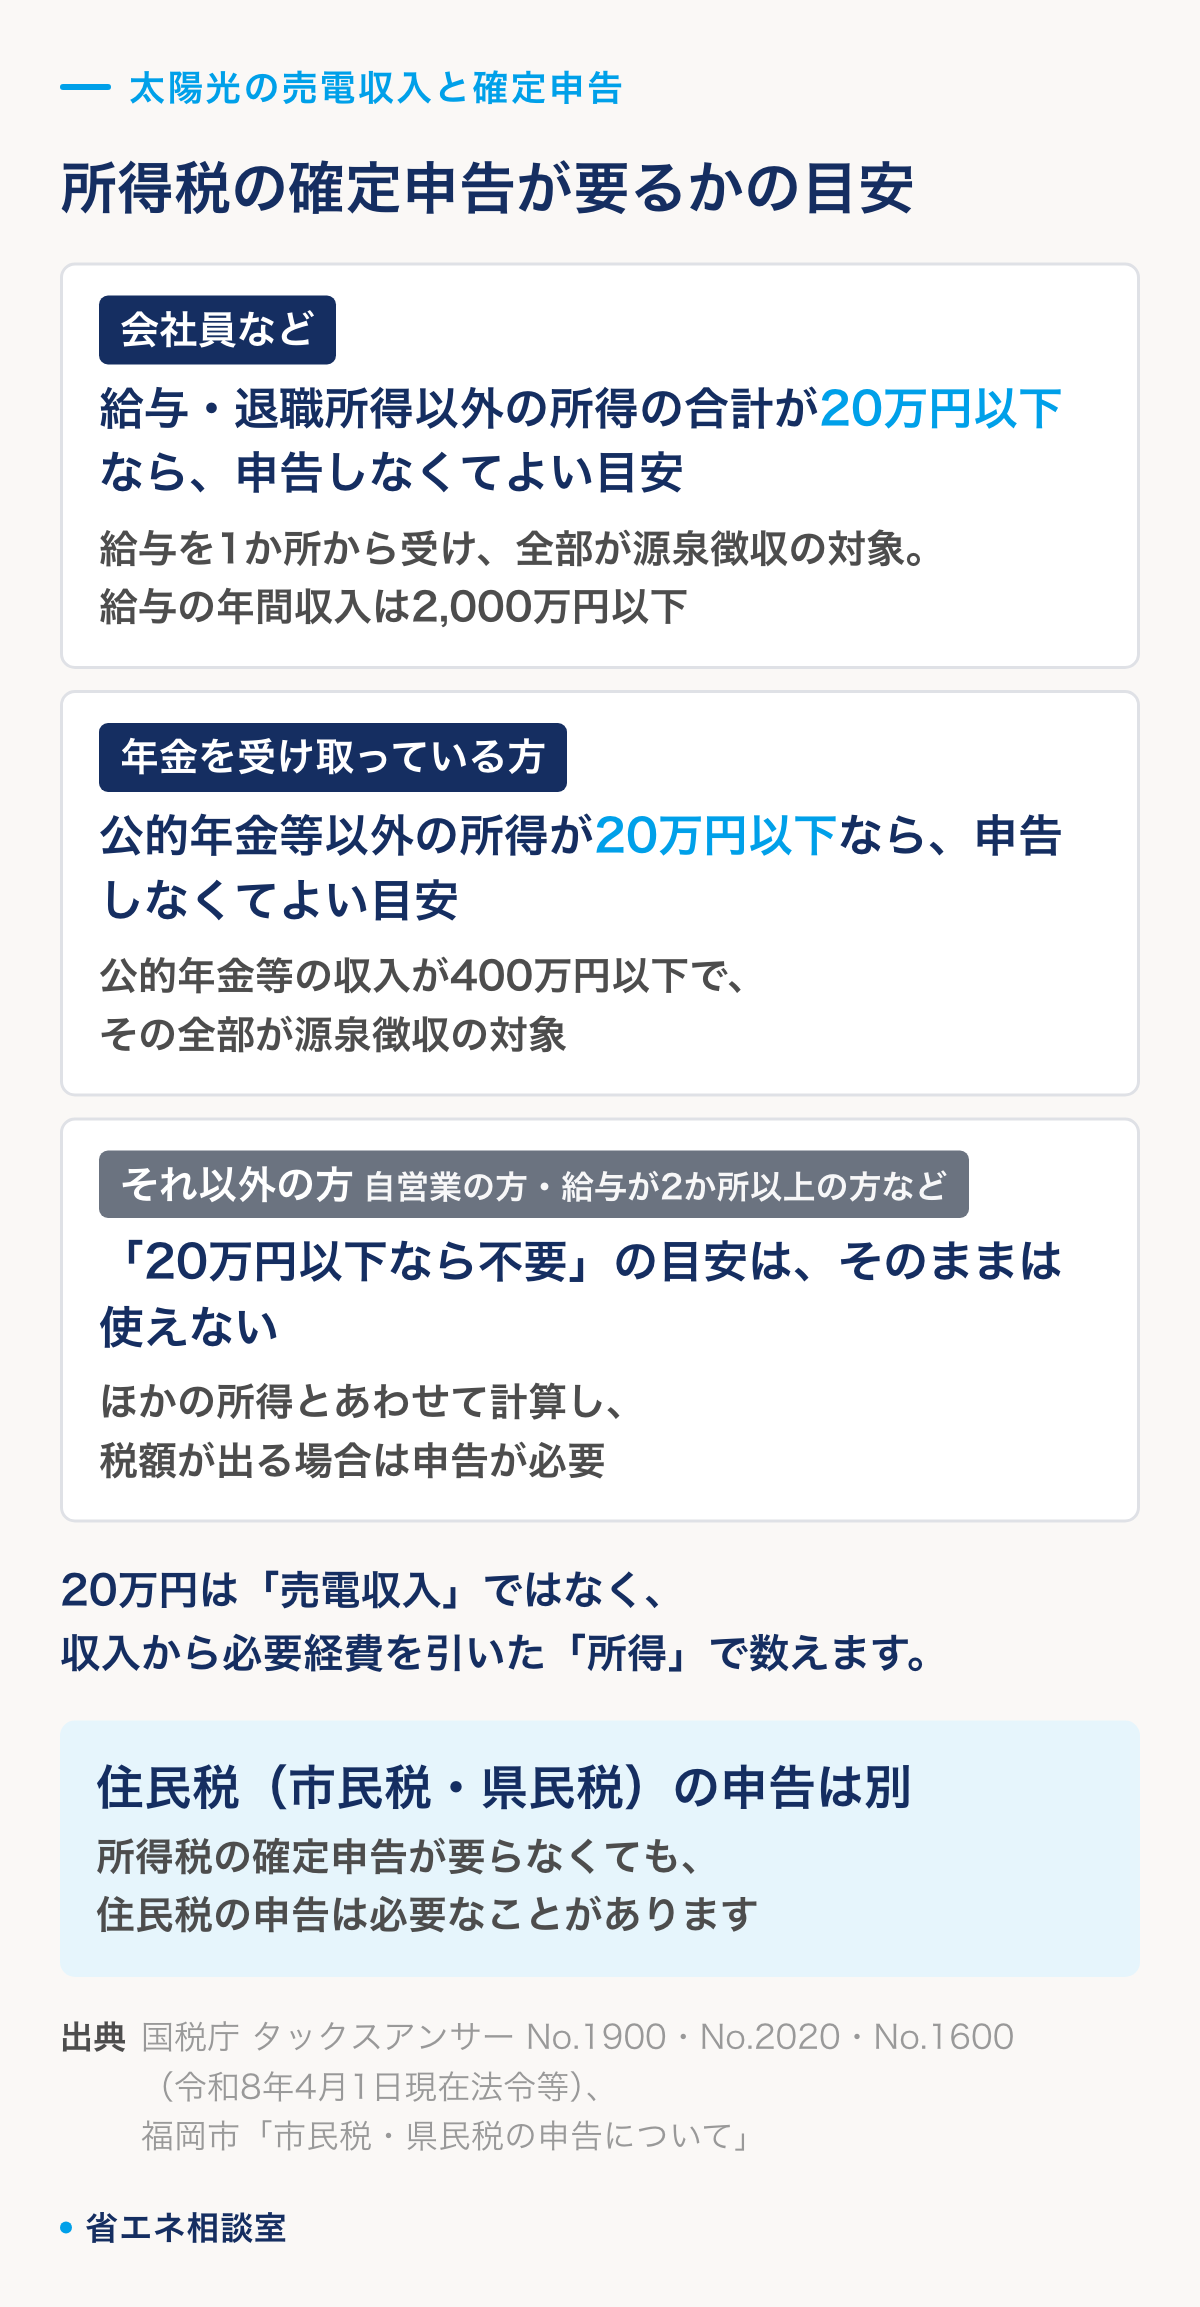
所得税の確定申告が要るかどうかは、売電の金額だけでなく、ほかにどんな収入があるかで変わります。国税庁のタックスアンサーにある目安は次のとおりです。
| お立場 | 所得税の確定申告をしなくてよい目安(国税庁) |
|---|---|
| 会社員など(給与を1か所から受け、給与の全部が源泉徴収の対象) | 給与の年間収入が2,000万円以下で、給与所得と退職所得以外の所得の合計が20万円以下 |
| 年金を受け取っている方 | 公的年金等の収入が400万円以下で、その全部が源泉徴収の対象、かつ公的年金等以外の所得が20万円以下 |
| 上のどちらにも当たらない方(自営業の方、給与を2か所以上から受けている方など) | 上の「20万円以下なら不要」の目安は、そのままは使えない。ほかの所得とあわせて計算し、税額が出る場合は申告が必要 |
※国税庁 タックスアンサー No.1900・No.2020・No.1600(令和8年4月1日現在法令等)
ここで気をつけたいのは、20万円は「売電だけ」の金額ではないことです。会社員の方の場合、給与と退職金以外の所得をすべて合計して20万円以下かどうかを見ます。副業の所得などがあれば、売電の所得と足して考えます。
また、20万円以下で確定申告をしなくてよい方でも、医療費控除やふるさと納税(寄附金控除)などで確定申告をする場合は注意が必要です。国税庁は、給与以外の所得が20万円以下で確定申告が要らない方でも、医療費控除などのために申告するときは、その20万円以下の所得もあわせて申告する必要がある、としています(国税庁 タックスアンサー No.1900 関連Q&A)。
「20万円」は売電収入ではなく、経費を引いた「所得」で数える
雑所得の金額は、「総収入金額 − 必要経費」で計算します(国税庁 タックスアンサー No.1500)。売電収入がそのまま所得になるわけではありません。
| 中身 | |
|---|---|
| 総収入金額 | 1年間(1月〜12月)の売電収入 |
| 必要経費 | 売電にかかった費用。主なものは太陽光発電設備の減価償却費 |
| 所得 | 総収入金額 − 必要経費 |
経費になる減価償却費は「売電した割合」の分だけ
減価償却費は、設備の購入にかかった費用を、使う年数(耐用年数)に分けて少しずつ経費にするものです。国税庁の質疑応答事例では、住宅の太陽光発電設備について次のように示されています。
- 太陽電池モジュール(パネル)やパワーコンディショナなどが一体となった設備で、一般に「機械及び装置」に分類され、耐用年数は17年
- 経費にできる減価償却費は、発電量のうち売った電気の量の割合を業務用の割合として計算した金額
つまり、発電した電気の一部を家で使い、残りを売っている住宅の場合、減価償却費の全部ではなく、売った割合の分だけが経費になります。発電量と売電量は、モニターや電力会社の明細で確かめます。
いま設置した場合の売電収入はいくらか
いま住宅用の太陽光を設置した場合、売電収入はどのくらいになるのでしょうか。省エネ相談室が施工事例として掲載している福岡県内の太陽光107件の平均容量(6.20kW)で、国の資料の値(設備利用率13.7%は2026年度の想定値、自家消費率35.2%は全国平均の実績)を使って計算した目安は次のとおりです。
| 期間 | 売電単価 | 年間の売電収入の目安 |
|---|---|---|
| 1〜4年目 | 24円/kWh | 約11.6万円 |
| 5〜10年目 | 8.3円/kWh | 約4.0万円 |
| 11年目以降(卒FIT・九州電力) | 7.00円/kWh | 約3.4万円 |
※2026年度に国の認定を受けた場合。計算の詳しい前提は下の記事にまとめています
この目安では、売電収入そのものが年20万円を下回ります。経費を引く前の収入が20万円以下なら、所得も20万円以下です。ただし、売電収入は容量・発電量・家で使う量・認定を受けた年度の単価で大きく変わります。ご自宅の金額は、電力会社の売電の明細で1年分を確かめてください。
売電単価が高かった時期には、売電収入が20万円を超えることもありました。たとえば2012年度の単価(42円)で売電していた時期は、同じ6.20kWで年間約20.3万円でした。容量が大きい場合も20万円を超えることがあります。このような場合も、必要経費(減価償却費のうち売電の割合の分)を引いた所得が20万円以下かどうかで目安を見ます。
所得税の確定申告が要らなくても、住民税の申告は必要なことがある
ここが見落としやすいところです。「所得税の確定申告が要らない」ことと、「住民税の申告が要らない」ことは別です。
国税庁のタックスアンサー(No.1600)でも、年金を受け取っている方について、公的年金等以外の所得が20万円以下で確定申告の必要がない場合でも、住民税の申告が必要な場合がある、とされています。
福岡市の案内(令和8年度分)では、市民税・県民税の申告が必要な方として、次のような方が挙げられています。
| 福岡市の案内で、市民税・県民税の申告が必要な方(一部) |
|---|
| 給与所得者で、給与所得以外の所得(雑など)があった方 |
| 公的年金等の受給者で、公的年金等以外の所得(雑など)があった方 |
※福岡市「市民税・県民税の申告について」より。所得税の確定申告書を提出した方や、前年中の合計所得金額が43万円以下の方などは、申告が必要ない方として挙げられています
福岡市の案内には、「公的年金等の収入金額が400万円以下でかつ、その他の所得金額が20万円以下の場合は、所得税の確定申告は不要ですが、市民税・県民税の申告は必要です」とも書かれています。
所得税の確定申告をした方は、住民税の申告は別にしなくてよいとされています(福岡市)。確定申告をしない方は、お住まいの市区町村の案内を確かめましょう。申告の期限や方法は市区町村ごとに案内されています。福岡市以外にお住まいの方は、市区町村の税の担当窓口で確認してください。
確定申告をするときに準備するもの
確定申告の期間は、1月1日から12月31日までの1年間の所得について、原則として翌年の2月16日から3月15日までです(国税庁)。国税庁の「確定申告書等作成コーナー」では、画面の案内に沿って入力すると申告書を作れます。家庭用の太陽光の売電収入は「雑(業務・その他)」から入力します。
手元に用意しておくとよいものは、次のとおりです。
| 用意するもの | 何のために |
|---|---|
| 1年分(1月〜12月)の売電の明細 | 総収入金額を確かめる |
| 1年分の発電量と売電量が分かるもの(モニター・明細) | 減価償却費のうち、売電の割合を出す |
| 太陽光発電設備を購入したときの契約書・領収書 | 減価償却費のもとになる購入費用を確かめる |
| 源泉徴収票(給与・年金) | 給与・年金とあわせて申告する |
設置した年の購入費用が分からなくなったときは、設置した会社に契約書の控えを確かめましょう。
申告が必要だったのにしていなかったと気づいたら
国税庁は、確定申告を期限内に忘れた場合でも、気づいたらできるだけ早く申告するよう案内しています。この場合は「期限後申告」として扱われます。
期限後申告をすると、申告の内容によっては、納める税金のほかに無申告加算税がかかります。税務署の調査の事前通知より前に自主的に期限後申告をした場合は、納める税金の5パーセントです(国税庁 タックスアンサー No.2024)。調査を受けたあとに申告した場合などは、割合が高くなります。このほか、納付の日までの延滞税もかかります(国税庁 タックスアンサー No.2024)。
「何年も申告していなかったかもしれない」と気づいたときは、ご自身で判断せず、税務署や税理士に相談しましょう。
省エネ相談室へのご相談
税金の個別のご相談は、税務署や税理士にお問い合わせください。省エネ相談室でお手伝いできるのは、売電と自家消費の見込みを確かめるところです。
これから太陽光を検討される方には、ご自宅の屋根と電気の使い方をもとに、発電量・売電・自家消費の見込みを無料でシミュレーションしています。売電単価は5年目と11年目に下がるため、売電だけでなく、家で使う電気の割合もあわせて考えるのがおすすめです。調査・お見積りは無料です。無理な営業はいたしません。
よくある質問
太陽光の売電収入は、何所得になりますか?
国税庁の質疑応答事例では、給与所得者が家の太陽光で余った電気を売っている場合、売電収入は雑所得に当たるとされています。売電を事業として行っている場合や、ほかの事業の付随業務として行っている場合は、事業所得に当たると考えられるとされています。
会社員です。売電収入が年20万円以下なら確定申告は要りませんか?
給与を1か所から受け(給与の年間収入が2,000万円以下)、年末調整を受けている会社員の方は、給与と退職金以外の所得の合計が20万円以下なら、所得税の確定申告をしなくてよい目安があります(国税庁 タックスアンサー No.1900)。20万円は売電収入ではなく、経費を引いた所得で数え、副業などほかの所得とも合計します。住民税の申告は別に必要なことがあります。
年金を受け取っています。売電収入があると確定申告が要りますか?
公的年金等の収入が400万円以下で、その全部が源泉徴収の対象、かつ年金以外の所得が20万円以下なら、所得税の確定申告は要らないとされています(国税庁 タックスアンサー No.1600・No.2020)。ただし、住民税の申告が必要な場合があります。福岡市の案内では、この場合も市民税・県民税の申告は必要とされています。
所得税の確定申告をしなかった場合、住民税の申告は要りますか?
要ることがあります。福岡市の案内では、給与所得者や年金の受給者で、雑所得などほかの所得があった方は、市民税・県民税の申告が必要な方に挙げられています。所得税の確定申告をした方は、住民税の申告は別にしなくてよいとされています。お住まいの市区町村の案内で確かめてください。
太陽光発電の設備は、経費にできますか?
国税庁の質疑応答事例では、住宅の太陽光発電設備の耐用年数は17年とされ、減価償却費のうち、発電量に占める売電量の割合の分を必要経費にできるとされています。家で使った分は経費になりません。
確定申告をしていなかったことに気づきました。どうすればいいですか?
国税庁は、気づいた時点でできるだけ早く申告するよう案内しています(期限後申告)。申告の内容によっては無申告加算税がかかります。何年分か分からない場合などは、税務署や税理士に相談しましょう。
まとめ
- 会社員が家の太陽光で余った電気を売っている場合、売電収入は雑所得(国税庁)
- 会社員(給与1か所・年末調整あり)や年金を受け取っている方は、売電などの所得が年20万円以下なら、所得税の確定申告をしなくてよい目安がある
- 20万円は売電収入ではなく所得(収入−必要経費)。副業などほかの所得とも合計する
- 太陽光発電設備の耐用年数は17年。減価償却費は売った電気の割合の分だけ経費になる
- 所得税の確定申告が要らなくても、住民税の申告は必要なことがある(福岡市の案内)
- 医療費控除やふるさと納税で確定申告をするときは、売電の所得も申告に含める
- 申告を忘れていたら、気づいた時点でできるだけ早く。個別の判断は税務署・税理士へ
Share this article