蓄電池は100万円をこえることもある買い物です。ローンで支払う方法はいくつかあり、どこで借りるかと金利・年数で、毎月の返済額も支払う総額も変わります。
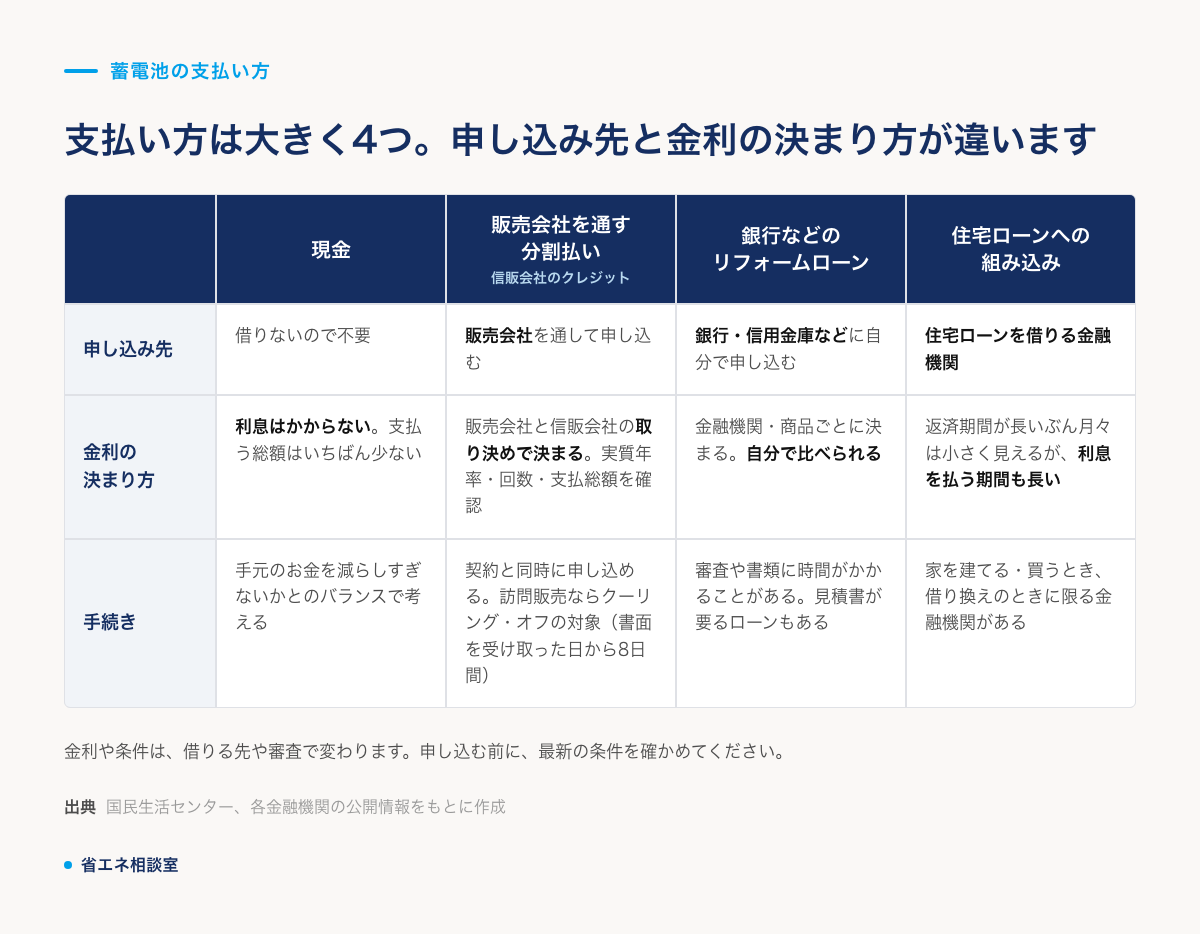
- 支払い方は大きく4つ:現金、販売会社を通す分割払い(信販会社のクレジット)、銀行などのリフォームローン、住宅ローンへの組み込み
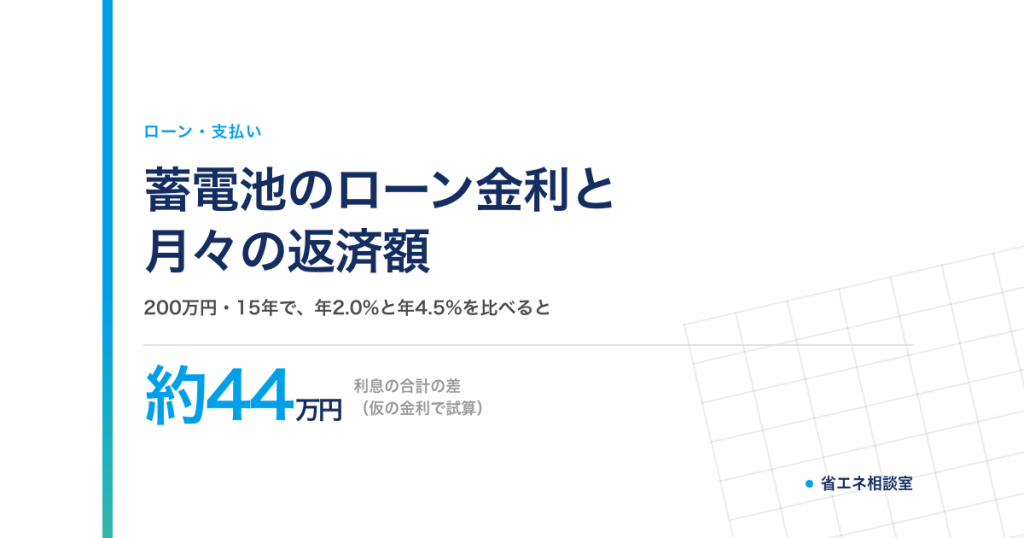
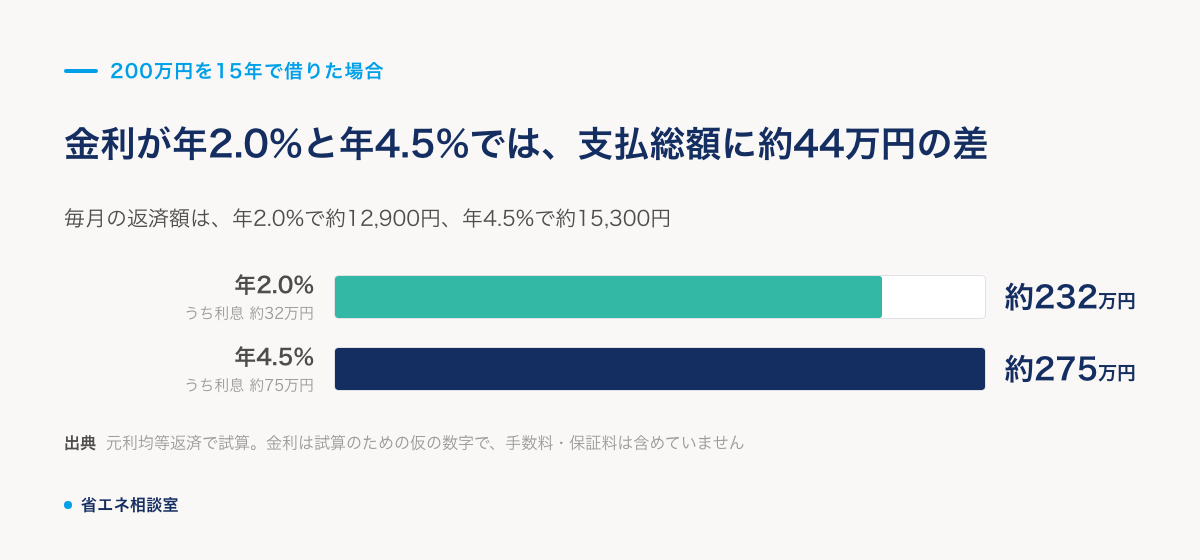
- 金利で総額が変わる:仮の金利で試算すると、200万円を15年で借りる場合、年2.0%と年4.5%では、利息の合計に約44万円の差が出ます(下の試算)
- 補助金はあとから入る:福岡市の補助金は、工事が終わって代金を支払ったあとに請求する仕組みです。補助金の分も、いったんは払うことになります
省エネ相談室では、2022年から2026年にかけて、アンケートをいただいたお客様1,301件の声を集計しました。設置後に不安な点を書く欄には、「今後の支払いがどうなるのか(金額)」「支払いについて」という声もありました。契約が済んだあとでも、支払いのことは気になるものです。
この記事では、ローンの種類と金利の目安、月々の返済額の試算に加えて、契約後に「支払いがどうなるのか」がわからなくならないために、契約前に確かめておくことをまとめます。
目次
蓄電池をローンで買う方法は4つ
販売会社を通す分割払い(信販会社のクレジット)
見積もりや契約と同じ流れで、販売会社が信販会社の分割払いを案内する方法です。太陽光や蓄電池向けのものは「ソーラーローン」と呼ばれることもあります。
- よいところ:契約と同時に申し込めて、自分で金融機関を探す手間が少ない
- 気をつけたいところ:金利や回数は、販売会社と信販会社の取り決めで決まります。見積書の「月々◯円」だけでなく、金利(実質年率)・回数・支払総額をあわせて確認しましょう
訪問販売で結んだ契約なら、販売会社との契約だけでなく、信販会社とのクレジット契約もクーリング・オフの対象になります。期間は書面を受け取った日から8日間で、販売会社と信販会社の両方に同時に通知するよう、国民生活センターが案内しています。
銀行・信用金庫などのリフォームローン
自分で金融機関に申し込む方法です。リフォーム用のローンには、太陽光などの設置費用に使えるものがあります。銀行のほか信用金庫などにもリフォームローンがあり、名前に「エコ」がつく商品もあります。蓄電池が対象になるかは、商品ごとに確かめてください。
一例として、西日本シティ銀行の「NCB EZリフォームローン」を紹介します。ローンの案内で太陽光パネルの設置費用を使いみちの例に挙げているリフォームローンで、担保は原則不要です。金利の水準を知るための一例で、特定の金融機関を勧めるものではありません。公式ページに載っている内容は次のとおりです(2026年8月3日現在の内容。2026年10月7日に確認)。
| 項目 | 内容 |
|---|---|
| 金利(保証料込み) | 変動金利 年3.50%〜4.20%/固定金利 年4.00%〜4.70% |
| 借りられる額 | 10万円以上1,000万円以下 |
| 返済期間 | 6か月以上15年以内 |
| 申し込みに要るもの(一部) | 使いみちが確認できる資料(見積書など) |
利用するには、銀行の営業エリア内に住んでいることや、保証会社の保証を受けられることなどの条件があります。金利は、給与振込などの取り引きで下がる仕組みがあり、実際の金利はお借り入れの日の基準で決まります。金融機関の金利は見直されることがあるため、申し込む前に、必ず最新の金利を公式ページや窓口で確かめてください。
- よいところ:販売会社と切り離して、自分で金利を比べられる
- 気をつけたいところ:審査や書類の準備に時間がかかることがあります。申し込みに見積書が要るローンもあるので、契約の日程と、ローンの審査が終わる時期の順番を確かめておきましょう
住宅ローンに組み込む
家を建てる・買うとき、または住宅ローンを借り換えるときに、蓄電池や太陽光の設置費用をあわせて借りられる金融機関があります。
たとえばPayPay銀行は、住宅ローンとあわせて蓄電池・太陽光発電の設置費用を借りられると案内しています。ただし、蓄電池や太陽光の設置だけ(リフォームだけ)での利用は対象外で、工事が終わってから融資が実行されるとしています。
住宅ローンは返済期間が長いぶん、毎月の返済額は小さく見えます。そのぶん利息を払う期間も長くなるので、総額で比べることが大切です。
現金で払う
利息がかからないので、支払う総額はいちばん少なくなります。手元のお金を減らしすぎないかとのバランスで考えましょう。
なお、購入ではなく、リースや初期費用0円の設置サービスで蓄電池を使う方法もあります。持ち主や毎月払うお金の性質が購入とは違うため、この記事では扱いません。
金利で総額はどれくらい変わる?月々の返済額を試算
200万円・100万円を借りたときの返済額
蓄電池の価格は容量によって大きく違います。公的なデータから計算すると、10kWhでおよそ170万〜220万円が目安です(くわしくは下の価格の記事)。ここでは200万円と100万円を借りた場合を、毎月の返済額が同じになる返し方(元利均等返済)で試算しました。金利は試算のための仮の数字です。実際の金利は、借りる先や審査で変わります。
200万円を借りた場合
| 金利(仮) | 返済期間 | 毎月の返済額 | 支払総額 | うち利息 |
|---|---|---|---|---|
| 年2.0% | 10年 | 約18,400円 | 約221万円 | 約21万円 |
| 年2.0% | 15年 | 約12,900円 | 約232万円 | 約32万円 |
| 年3.5% | 10年 | 約19,800円 | 約237万円 | 約37万円 |
| 年3.5% | 15年 | 約14,300円 | 約257万円 | 約57万円 |
| 年4.5% | 10年 | 約20,700円 | 約249万円 | 約49万円 |
| 年4.5% | 15年 | 約15,300円 | 約275万円 | 約75万円 |
100万円を借りた場合
| 金利(仮) | 返済期間 | 毎月の返済額 | 支払総額 | うち利息 |
|---|---|---|---|---|
| 年2.0% | 10年 | 約9,200円 | 約110万円 | 約10万円 |
| 年3.5% | 10年 | 約9,900円 | 約119万円 | 約19万円 |
| 年3.5% | 15年 | 約7,100円 | 約129万円 | 約29万円 |
| 年4.5% | 15年 | 約7,700円 | 約138万円 | 約38万円 |
(手数料や保証料は含めていません。毎月の返済額は百円単位、支払総額と利息は万円単位で四捨五入)
「月々いくら」だけで決めない
表のとおり、返済期間を延ばすと毎月の返済額は下がりますが、利息の合計は増えます。200万円を年3.5%で借りる場合、10年なら利息は約37万円、15年なら約57万円です。
国民生活センターが2021年6月に公表した家庭用蓄電池の勧誘トラブルの資料には、「金額について母から150万円と聞いているが、ローンの契約書をみると合計金額が約250万円とあり、差額について明細が分からない」という相談事例が載っています。見積書の金額と、ローンを含めた支払総額は別のものとして、両方を確かめましょう。
利息も含めて「元が取れるか」を考える
蓄電池で電気代がどれくらい下がるかは、家での電気の使い方で大きく変わります。ローンを組むなら、利息を含めた支払総額で、元が取れるかを考える必要があります。
同じ資料の相談事例には、「15年ローンを組むことになるが、浮いた電気料金をローンの支払いに充てられるので実質的な負担はない」と説明されて契約した、というものもあります。毎月の返済額と、毎月下がる電気代の目安を、同じ表に並べて比べてみてください。
蓄電池が何年で元が取れるかは、こちらの記事で公的データをもとに計算しています。
返済期間を決めるときは、蓄電池の保証の年数とも見比べておくと安心です。
補助金とローンの関係|補助金は「あとから入る」
福岡市の補助金は、工事の前に申請して、工事のあとに請求する
福岡市の「住宅用エネルギーシステム導入支援事業」(令和8年度)では、蓄電池(リチウムイオン蓄電システム)に、機器費の2分の1(容量に応じて上限15万円・30万円・45万円)の補助があります。蓄電池の補助は、太陽光発電とHEMSがあること(既にあるものでも可)が条件です。手続きの順番は次のとおりです。
- 工事を始める前に、補助金の交付対象申請をする(決定の前に工事を始めると、対象になる資格を失います)
- 対象の決定を待つ(2026年7月13日時点で、申請から決定まで6〜7週間ほどかかると案内されています)
- 工事をする
- 工事が終わってから60日以内に、領収書の写しなどをつけて補助金を請求する
- 補助金が、申請者名義の口座に振り込まれる
補助金の請求には代金の領収書が必要です。つまり、補助金の分も、いったんは自分で(またはローンで)支払うことになります。
ローンを組む前に確かめたい3つのこと
- いくら借りるか:補助金を引いた金額で借りるのか、補助金が入るまでの分も借りるのか。補助金が入ったら繰り上げて返すのか
- 名義:福岡市の補助金は、原則として「申請する人=工事の契約をする人=代金を払う人=補助金を受け取る人」としています。ローンを組む人も含めて、名義がそろっているかを確かめましょう
- 日程:補助金の申請・決定、ローンの審査、工事の日程が、どの順番で進むか
先ほどの国民生活センターの資料(2021年6月)には、「補助金の申請は代行する」と説明されたのに、実際は申請されていなかった、という相談事例も載っています。申請したかどうか、決定の通知が届いたかを、自分でも確かめておくと安心です。
福岡県内の市町村の補助金は、こちらの記事でまとめています。市町村によって、制度があるところとないところがあります。
→ 【2026年度】福岡県の太陽光・蓄電池補助金を市町村別に解説
契約のあとに「支払いがどうなるのか」で迷わないために
アンケートでも、契約後の支払いが気になるという声があった
アンケートでは、不安な点の欄に「今後の支払いがどうなるのか(金額)」「支払いについて」と書かれた方がいました。
ローンの契約書、補助金の書類、見積書が別々に届くと、どれに何が書いてあるのかがわかりにくくなります。契約の前に確かめ、契約のあとは1か所にまとめておくのがおすすめです。
契約の前に、聞いて書き留めておくこと
| 確かめること | 書き留めておく内容 |
|---|---|
| 支払総額 | 見積もりの金額と、ローンの利息・手数料を含めた総額。差があればその内訳 |
| 金利 | 実質年率で何%か。変動か固定か |
| 回数と毎月の額 | 何回払いか。毎月いくらか。ボーナス月の加算はあるか |
| 支払いの始まり | 最初の引き落としはいつか(工事の前か、あとか) |
| 補助金 | どの補助金を使うか。いくら・いつごろ入る見込みか。申請は誰がするか |
| 繰り上げ返済 | 途中でまとめて返せるか。手数料はかかるか |
| 問い合わせ先 | 支払いのことは、販売会社・信販会社・金融機関のどこに聞けばよいか |
契約のあとに、まとめて保管しておく書類
- 見積書・契約書
- ローン(クレジット)の契約書と、返済の予定がわかる書類
- 補助金の申請書の控え・対象決定の通知・交付の通知
- 領収書の写し
わからないことが出てきたら、上の表の「問い合わせ先」に書いたところへ早めに確かめましょう。
急かされたら、いったん持ち帰る
蓄電池のローンは10年をこえることもある長い約束です。国民生活センターは、家庭用蓄電池の勧誘トラブルについて、その場で契約をせず、複数社から見積もりをとって比較すること、導入にかかるコストも十分に考えることを呼びかけています。
業者選びで確かめたいことは、こちらの記事でまとめています。
ローンを考える前に、借りる額を見直す
借りる額が小さければ、月々の返済額も利息も小さくなります。
- 容量を見直す:蓄電池の価格は容量でほぼ決まります。停電時や夜に使いたい電気の量から、必要な容量を考えましょう
- 相場と比べる:見積もりの1kWhあたりの価格を、公的データの目安と比べてみましょう
- 補助金を確かめる:お住まいの市町村に補助金があるか、工事の前に確かめましょう
→ 蓄電池の価格・費用相場|1kWh単価と容量別の目安【2026年】
太陽光発電もあわせて設置する場合の費用は、こちらの記事をご覧ください。
→ 太陽光発電の設置費用は1kW30.1万円|容量別の目安と維持費
省エネ相談室では、無料でシミュレーションをしています。
よくある質問
蓄電池だけでもローンは組めますか?
組める方法があります。販売会社を通す分割払いのほか、金融機関のリフォームローンにも、太陽光などの設置費用に使えるものがあります。蓄電池が対象になるかは、商品ごとに確かめてください。一方、住宅ローンに組み込む方法は、家の購入や借り換えとあわせる場合に限る金融機関があります(PayPay銀行は、設置だけでの利用は対象外と案内しています)。
蓄電池のローンの金利はどれくらいですか?
借りる先や審査、金利の種類で変わります。本文で一例として紹介した銀行のリフォームローンは、変動金利で年3.50%〜4.20%、固定金利で年4.00%〜4.70%(保証料込み・2026年8月3日現在)でした。販売会社を通す分割払いは、見積もりの際に実質年率を確認してください。
200万円を借りたら、月々いくらになりますか?
年3.5%(仮の金利)・元利均等返済で試算すると、10年なら毎月約19,800円、15年なら毎月約14,300円です。利息の合計は、10年で約37万円、15年で約57万円です。
補助金をもらえば、借りる額は減らせますか?
福岡市の補助金は、工事が終わって代金を支払ったあとに請求し、あとから振り込まれます。補助金の分もいったんは支払うことになるので、補助金を引いた金額だけ借りればよいとは限りません。借りる額と、補助金が入ったあとの扱いを、契約の前に確かめましょう。
ローンの契約もクーリング・オフできますか?
販売会社を通して信販会社と結ぶクレジット契約の場合、訪問販売で結んだ契約にともなうものは、書面を受け取った日から8日間、クーリング・オフができます。販売会社と信販会社の両方に同時に通知します。できるかどうか迷ったときは、消費者ホットライン「188」で最寄りの消費生活センターに相談できます。
まとめ
- 支払い方は4つ:現金、販売会社を通す分割払い、金融機関のリフォームローン、住宅ローンへの組み込み。金利と手続きがそれぞれ違う
- 総額で比べる:返済期間を延ばすと月々は下がるが、利息は増える。見積もりの金額と、ローンを含めた支払総額は別に確かめる
- 補助金はあとから入る:福岡市の補助金は工事前に申請し、工事後に請求する。借りる額・名義・日程を確かめておく
- 契約前に書き留める:支払総額・金利・回数・始まり・補助金・問い合わせ先。契約後の書類は1か所にまとめる
アンケートをいただいたお客様の満足度や、いただいた声は、こちらでご紹介しています。
→ お客様満足度
太陽光発電と蓄電池をセットで検討している方は、こちらもご覧ください。
Share this article